Maison à vendre cause divorce : agir vite sans brader le prix
Publié le 10/09/2026
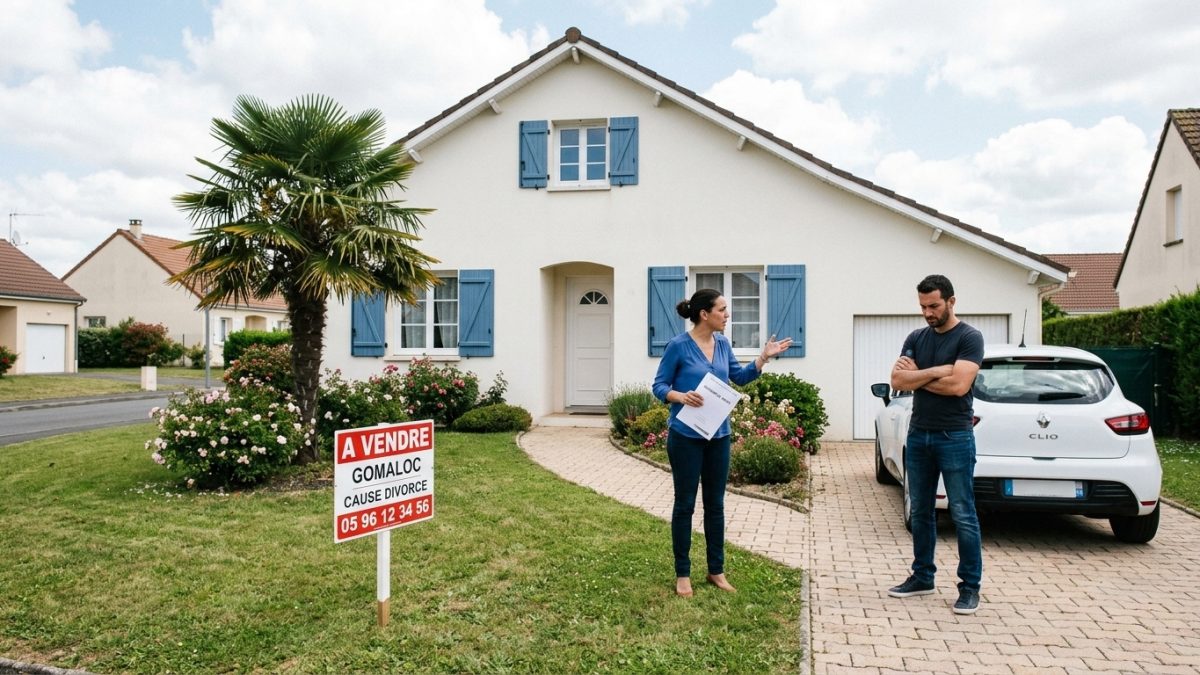
Vendre une maison à cause d'un divorce pose trois questions dans cet ordre : qui a juridiquement le droit de décider de la vente, à quel prix vendre sans subir la précipitation, et dans quel délai la vente peut réellement aboutir. Aucune des trois ne dépend de l'urgence ressentie. Une vente immobilière classique demande entre quatre et six mois entre la mise en ligne et la signature définitive, et cette durée est en grande partie incompressible.
Le mot « urgent » est d'ailleurs le premier piège. Il figure dans des milliers d'annonces parce qu'il attire les acheteurs — mais il attire surtout ceux qui viennent négocier. Signaler qu'on est pressé, et pourquoi on l'est, revient à ouvrir la négociation avec un handicap de plusieurs milliers d'euros. Voici comment aller vite sans payer ce prix-là, et pourquoi la location mérite d'être examinée avant de brader.
Gérez votre location sans effort avec Gomaloc
- Bail, quittances et état des lieux automatisés
- 30 jours d’essai gratuit, sans engagement
- Aucune carte bancaire requise
Qui a le droit de vendre ?
Tout dépend du régime matrimonial et de la nature du bien. C'est la première chose à établir, avant même de contacter un agent ou d'estimer le prix.
| Situation | Qui doit être d'accord |
|---|---|
| Bien commun (communauté légale) | Les deux époux, sans exception |
| Bien propre à un époux | Le propriétaire seul — sauf s'il s'agit du logement de la famille |
| Bien acheté en indivision (séparation de biens) | Tous les indivisaires |
| Après le divorce, avant le partage | Tous les indivisaires, ou décision du juge |
La protection du logement de la famille change tout. L'article 215 du code civil interdit à un époux de disposer seul des droits qui assurent le logement de la famille, même s'il en est l'unique propriétaire. Concrètement : une maison achetée avant le mariage par un seul des deux, mais occupée comme résidence de la famille, ne peut pas être vendue sans l'accord de l'autre. Un notaire refusera l'acte.
Cette règle surprend souvent, et c'est elle qui bloque le plus grand nombre de ventes engagées trop vite. Vérifiez-la avant de signer un mandat, pas après avoir trouvé un acheteur.
Avant ou après le divorce : ce qui change
Vendre pendant la procédure
C'est possible, et souvent souhaitable : cela évite de laisser un bien vacant pendant des mois et permet d'intégrer le produit de la vente directement dans la liquidation du régime matrimonial. L'accord des deux époux reste nécessaire, et le notaire chargé de la liquidation conserve généralement le prix jusqu'au partage.
Le juge aux affaires familiales peut, au titre des mesures provisoires, désigner celui des deux qui occupe le logement et fixer qui règle les échéances du crédit. Attention : cet arbitrage vaut entre les époux, pas à l'égard de la banque. Si le prêt a été souscrit par les deux, les deux restent tenus vis-à-vis de l'établissement, quelle que soit la décision du juge.
Vendre après le prononcé du divorce
Tant que le partage n'a pas eu lieu, les ex-époux se retrouvent en indivision. La règle devient celle de l'indivision : la vente exige l'unanimité. Le principe rassurant est que nul ne peut être contraint de rester dans l'indivision — chacun peut donc en demander la sortie, mais cela passe par une procédure, et donc par du temps.
Quand l'autre refuse de vendre
C'est le cas de figure qui transforme une vente de six mois en dossier de deux ans. Trois voies existent, par ordre de coût croissant.
Le rachat de part
L'un des deux rachète la part de l'autre en lui versant une soulte, calculée sur la valeur du bien diminuée du capital restant dû. C'est la solution la plus rapide quand elle est possible, mais elle suppose que le repreneur obtienne seul le refinancement du crédit et la désolidarisation de l'autre emprunteur — la banque n'y est jamais tenue.
L'autorisation judiciaire
Un indivisaire détenant au moins deux tiers des droits indivis peut demander au tribunal l'autorisation de vendre le bien malgré l'opposition des autres. Cette voie ne sert donc à rien dans le cas le plus fréquent — deux ex-conjoints à parts égales — mais elle devient utile lorsque le partage a déjà déséquilibré les quotes-parts.
La licitation
En dernier recours, le juge ordonne la vente aux enchères du bien indivis. C'est efficace, mais le prix obtenu est régulièrement inférieur à celui du marché libre, et la procédure ajoute des mois et des frais. À réserver aux situations réellement bloquées.
Une quatrième piste est parfois oubliée : l'attribution préférentielle, par laquelle le juge attribue le logement à l'un des deux, à charge pour lui d'indemniser l'autre. Elle se plaide notamment lorsque des enfants y sont installés.
Vendre vite sans casser le prix
Ne mentionnez pas le divorce dans l'annonce. « Cause divorce, urgent » est lu par tout acheteur comme « le vendeur acceptera moins ». C'est une information strictement personnelle, sans aucun rapport avec les qualités du bien, et elle se paie directement sur le prix final. Si vous cherchez ce type d'annonces en tant qu'acheteur, vous connaissez déjà la raison de leur existence.
Ce qui fait réellement gagner du temps est ailleurs, et rapporte au lieu de coûter.
Un prix juste dès le premier jour
Un bien correctement évalué se vend en quelques semaines ; un bien surévalué reste en ligne, s'use, et finit par se négocier plus bas que s'il avait été bien positionné au départ. Faites établir deux ou trois estimations écrites, comparez-les aux ventes réellement conclues dans le quartier — pas aux annonces en cours — et positionnez-vous au niveau du marché, pas au-dessus « pour avoir de la marge ».
Le dossier complet avant la mise en ligne
Faire réaliser l'ensemble des diagnostics avant de publier l'annonce fait gagner deux à quatre semaines sur le calendrier, et rassure l'acheteur au moment de l'offre. Ajoutez-y le titre de propriété, la taxe foncière, les factures de travaux, et en copropriété les trois derniers procès-verbaux d'assemblée générale. Un dossier prêt, c'est un compromis signé plus vite.
Un acheteur solvable plutôt qu'une offre haute
Entre une offre au prix avec un financement incertain et une offre légèrement inférieure avec un accord de principe bancaire déjà obtenu, la seconde vaut mieux. Un refus de prêt trois mois après le compromis vous ramène au point de départ, avec un bien qui aura entre-temps perdu de son attrait sur le marché.
Les solutions de vente rapide
Marchands de biens, opérateurs d'achat immédiat et investisseurs proposent des délais très courts, parfois quelques semaines. La contrepartie est une décote qui se situe couramment entre 15 et 30 % de la valeur de marché, selon le bien et la région. Ce n'est pas une arnaque, c'est le prix de la certitude et de la vitesse. À n'envisager que si le calendrier ne laisse réellement aucune autre issue.
Les délais que rien ne raccourcit
| Étape | Durée courante |
|---|---|
| Diagnostics et préparation du dossier | 1 à 3 semaines |
| Commercialisation jusqu'à une offre | Quelques jours à plusieurs mois selon le marché local |
| Signature du compromis | 1 à 3 semaines après l'offre |
| Délai de rétractation de l'acquéreur | 10 jours, incompressible |
| Obtention du prêt par l'acheteur | 45 à 60 jours en général |
| Formalités du notaire jusqu'à l'acte | 2 à 3 mois |
Autrement dit : même avec un acheteur trouvé le premier jour, l'encaissement du prix intervient rarement avant trois à quatre mois. Cette réalité doit être intégrée dans l'organisation financière de la séparation, pas subie au dernier moment.
L'alternative : louer plutôt que brader
C'est l'option la moins examinée, et souvent la plus rationnelle quand la pression est financière plutôt que juridique. Elle mérite d'être posée sur la table avant d'accepter une décote de 20 %.
Dans quels cas c'est le bon calcul
- Le marché local est mauvais en ce moment — vendre dans un creux fige une perte, alors que la location permet d'attendre sans immobiliser de trésorerie.
- Le crédit pèse sur les deux — un loyer qui couvre tout ou partie de l'échéance change immédiatement l'équation mensuelle, pour l'un comme pour l'autre.
- Le bien a une vraie valeur locative — proximité d'un pôle d'emploi, d'une gare, d'un établissement scolaire.
- Les enfants sont scolarisés à proximité et une vente immédiate compliquerait davantage une période déjà difficile.
Avant de trancher, chiffrez-le. Le calculateur de rendement locatif donne ce que le bien rapporterait réellement une fois la taxe foncière, l'assurance, les charges non récupérables et la fiscalité déduites. Notre guide pour calculer la rentabilité d'un investissement locatif détaille la méthode. Le résultat est parfois décisif : un bien qui dégage un cash-flow positif n'a aucune raison d'être vendu dans l'urgence.
Les conditions à réunir
Louer un bien indivis suppose l'accord des deux ex-conjoints — la mise en location est un acte d'administration, mais aucune banque ni aucun locataire n'acceptera un montage bancal. Trois points à régler par écrit, idéalement dans une convention d'indivision établie par le notaire :
- Qui gère. Un seul interlocuteur pour le locataire, désigné nommément.
- Comment les loyers sont répartis, et sur quel compte ils sont encaissés.
- Qui avance les dépenses — travaux, taxe foncière, échéances de prêt — et selon quelle clé.
Prévenez votre assureur et votre banque. Passer d'une résidence principale à un bien loué modifie le contrat d'assurance habitation, et certains prêts, notamment les prêts aidés, comportent des clauses d'occupation qui interdisent la mise en location pendant une période donnée. Vérifiez avant de signer un bail, pas après.
Ce que ça implique concrètement
Louer, c'est reprendre à son compte un calendrier régulier : sélectionner un locataire, établir un bail conforme avec ses annexes obligatoires, réaliser un état des lieux d'entrée détaillé, puis chaque mois vérifier l'encaissement et délivrer la quittance de loyer, chaque année réviser le loyer et régulariser les charges.
Rien d'insurmontable, mais dans une période de séparation, c'est précisément la charge mentale dont on se passerait. Deux points méritent d'être anticipés : les impayés, qui se traitent dans les quinze premiers jours ou pas du tout, et les mentions du bail, dont une omission se paie au départ du locataire.
Vendre ensuite, occupé ou libre
Louer ne ferme pas la porte à la vente. Un bien vendu occupé subit une décote — elle varie fortement selon la durée de bail restante et le niveau du loyer — mais il intéresse une autre catégorie d'acheteurs : les investisseurs, qui achètent un rendement plutôt qu'un lieu de vie. Vous pouvez aussi donner congé pour vendre à l'échéance du bail, en respectant le préavis de six mois en location vide, et présenter alors un bien libre.
| Vendre maintenant | Louer puis vendre | |
|---|---|---|
| Trésorerie | Capital disponible en 3 à 6 mois | Revenu mensuel, capital différé |
| Prix obtenu | Décote si vente pressée | Prix de marché, ou décote si vendu occupé |
| Lien entre ex-conjoints | Rompu à la signature | Maintenu tant que dure l'indivision |
| Charge de gestion | Aucune après la vente | Réelle, mais partageable ou outillée |
| Fiscalité | Plus-value selon la situation du bien | Revenus fonciers ou BIC à déclarer chaque année |
Ce que la vente coûte fiscalement
La plus-value
La vente de la résidence principale est exonérée de plus-value. La difficulté, en cas de divorce, vient de ce que l'un des deux a souvent quitté le logement avant la vente : le bien n'est plus sa résidence principale au jour de la cession.
Une tolérance administrative permet à l'époux qui a dû quitter le logement de conserver le bénéfice de l'exonération, sous réserve que le bien ait été occupé par l'autre jusqu'à sa mise en vente et que la cession intervienne dans un délai normal. Les conditions exactes s'apprécient au cas par cas : faites-les valider par votre notaire avant de signer, la différence peut représenter plusieurs milliers d'euros.
Pour un bien qui n'a jamais été la résidence principale — investissement locatif, résidence secondaire — la plus-value est imposable selon le régime de droit commun, avec des abattements liés à la durée de détention.
Le droit de partage
Lorsque les ex-époux se partagent le patrimoine plutôt que de tout vendre à un tiers, un droit de partage s'applique sur l'actif net partagé. Son taux est fixé par la loi de finances et a été abaissé ces dernières années : vérifiez le taux en vigueur au moment de votre partage, c'est un poste qui pèse sur le calcul de la soulte.
Une vente à un tiers, suivie d'un simple partage du prix, n'échappe pas nécessairement à ce droit. C'est un point à arbitrer avec le notaire en amont, pas à découvrir sur le décompte final.
Questions fréquentes
Peut-on vendre la maison sans l'accord de son conjoint ?
Non pour un bien commun ou indivis, et non plus pour un bien propre s'il constitue le logement de la famille : l'article 215 du code civil l'interdit. Le notaire refusera de dresser l'acte. Seul un bien propre qui n'est pas le logement familial peut être vendu librement.
Faut-il attendre le divorce pour vendre ?
Non, la vente peut intervenir pendant la procédure si les deux époux sont d'accord. C'est même souvent préférable : cela évite de laisser un bien vacant et simplifie la liquidation, le prix étant généralement conservé par le notaire jusqu'au partage.
Combien de temps prend la vente d'une maison en divorce ?
Comptez quatre à six mois entre la mise en vente et la signature définitive, dont trois à quatre mois incompressibles après l'offre d'achat. En cas de désaccord nécessitant une décision de justice, les délais peuvent dépasser un an.
Que faire si l'ex-conjoint refuse de vendre ?
Trois voies : lui racheter sa part en versant une soulte, demander l'autorisation judiciaire de vendre si vous détenez au moins deux tiers des droits indivis, ou solliciter la licitation, c'est-à-dire la vente aux enchères du bien. Nul ne peut être contraint de rester dans l'indivision.
Faut-il indiquer « cause divorce » dans l'annonce ?
Non. Cette mention n'apporte aucune information sur le bien et signale à tout acheteur que vous êtes pressé. Elle se traduit mécaniquement par des offres plus basses. Votre situation personnelle ne regarde pas les visiteurs.
Qui paie le crédit pendant la procédure ?
Le juge peut désigner celui qui règle les échéances au titre des mesures provisoires. Cette répartition vaut entre les époux, mais pas envers la banque : si le prêt a été souscrit à deux, les deux restent solidairement tenus jusqu'au remboursement ou à la désolidarisation.
Peut-on louer la maison au lieu de la vendre ?
Oui, avec l'accord des deux indivisaires. C'est souvent pertinent quand le marché est défavorable ou que le loyer couvre l'échéance de crédit. Prévenez l'assureur et vérifiez les clauses d'occupation du prêt, certains prêts aidés interdisant la mise en location pendant une durée déterminée.
Comment le prix de vente est-il réparti ?
Après remboursement du capital restant dû et des frais, le solde se partage selon les quotes-parts de chacun et les règles du régime matrimonial. Les éventuelles récompenses — apports personnels, remboursements effectués par un seul — sont réglées lors de la liquidation par le notaire.
L'un des deux peut-il racheter la part de l'autre ?
Oui, par le versement d'une soulte calculée sur la valeur du bien diminuée du capital restant dû. Le point bloquant est rarement l'accord : c'est l'obtention par le repreneur d'un refinancement seul et de la désolidarisation de l'autre emprunteur, que la banque n'est jamais obligée d'accorder.
Que devient le bien si aucune décision n'est prise ?
Il reste en indivision, avec les charges qui continuent de courir et une valeur qui évolue sans que personne ne pilote. C'est la situation la plus coûteuse à long terme, et la plus fréquente. Fixer une échéance de décision, même lointaine, vaut mieux que laisser filer.
L'essentiel à retenir
Établissez d'abord qui peut juridiquement décider de la vente — régime matrimonial, nature du bien, protection du logement de la famille — parce que tout le reste en dépend. Ensuite seulement, positionnez un prix juste, préparez le dossier complet avant la mise en ligne, et retirez toute mention du divorce de l'annonce. L'urgence ressentie ne raccourcit aucun des délais réels : elle ne fait que baisser le prix.
Gérez votre location sans effort avec Gomaloc
- Bail, quittances et état des lieux automatisés
- 30 jours d’essai gratuit, sans engagement
- Aucune carte bancaire requise
Si la pression est financière plutôt que juridique, chiffrez sérieusement l'option location avant d'accepter une décote. Un bien qui couvre son échéance de crédit vous rend la maîtrise du calendrier. Et si vous choisissez cette voie, Gomaloc centralise le bail, les états des lieux, les quittances et le suivi des paiements — de quoi gérer un bien à deux sans que la gestion devienne un sujet de plus. Créez votre compte gratuitement pour un premier logement.