Formulaire 2044 ou 2044-SPE : lequel devez-vous remplir ?
Rédigé par Deldongo
Publié le · 8 min de lecture
Sommaire (10 parties)
- Le tableau de décision
- Première question : louez-vous vide ou meublé ?
- Deuxième question : micro-foncier ou régime réel ?
- Troisième question : 2044 ou 2044-SPE ?
- Ce que vous déclarez sur la 2044
- Le déficit foncier
- Les erreurs qui coûtent le plus cher
- Préparer sa déclaration sans y passer le week-end
- Questions fréquentes
- Ce qu'il faut retenir
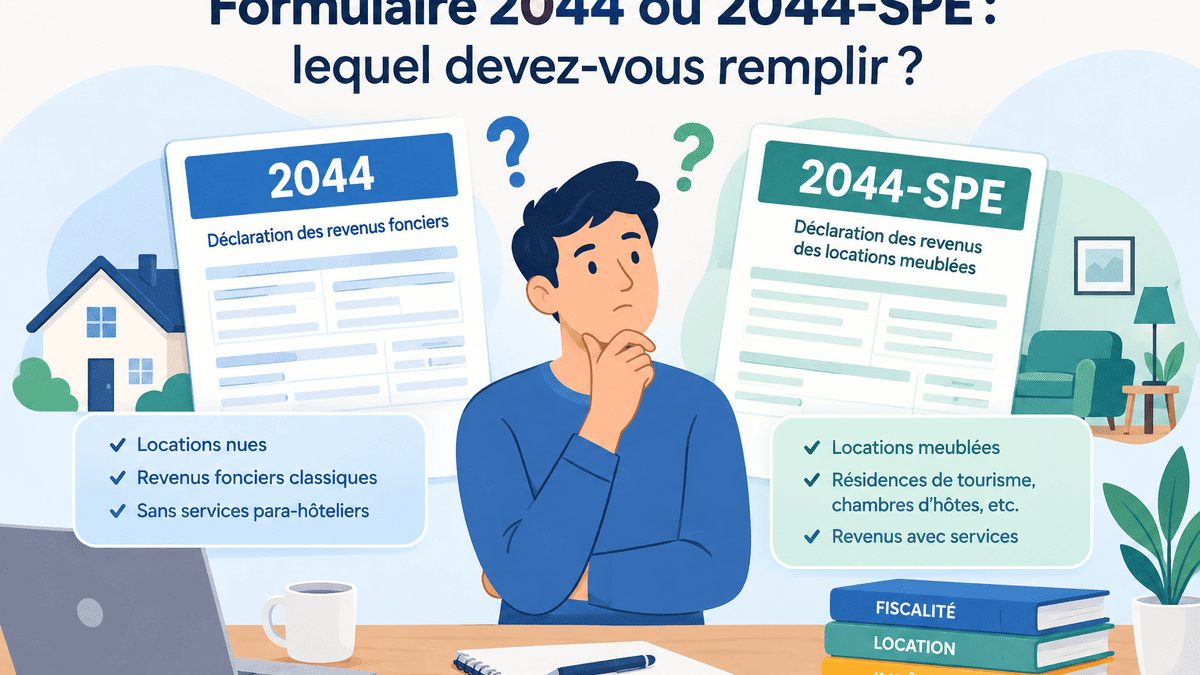
Trois questions suffisent à déterminer votre formulaire. Louez-vous vide ou meublé ? Vos loyers annuels dépassent-ils 15 000 € ? Et bénéficiez-vous d'un dispositif fiscal particulier ? Selon les réponses, vous ne remplirez aucun formulaire annexe, ou une 2044, ou une 2044-SPE.
L'erreur la plus coûteuse n'est pas de se tromper de case, mais de choisir un régime par défaut. Un bailleur qui reste au micro-foncier alors qu'il a fait des travaux paie de l'impôt sur des revenus qu'il n'a pas encaissés. Voici comment trancher, dans l'ordre.
Gérez votre location sans effort avec Gomaloc
- Bail, quittances et état des lieux automatisés
- 14 jours d’essai gratuit, sans engagement
- Rien n’est prélevé pendant l’essai
Le tableau de décision
| Votre situation | Ce que vous remplissez |
|---|---|
| Location meublée | Ni 2044 ni 2044-SPE : vous relevez des bénéfices industriels et commerciaux |
| Location vide, loyers ≤ 15 000 €, sans dispositif particulier | Micro-foncier : rien à annexer, une seule case sur votre déclaration principale |
| Location vide, loyers > 15 000 € | Régime réel, formulaire 2044 |
| Location vide, loyers ≤ 15 000 € mais option pour le réel | Régime réel, formulaire 2044 |
| Un bien relevant d'un dispositif ou d'un régime spécial | Formulaire 2044-SPE |
Première question : louez-vous vide ou meublé ?
C'est le point de départ, et celui qui élimine le plus de confusions. Les formulaires 2044 et 2044-SPE ne concernent que la location nue.
Si vous louez meublé, vos loyers ne sont pas des revenus fonciers mais des bénéfices industriels et commerciaux. Le régime, les abattements et les formulaires sont entièrement différents, comme l'explique notre comparatif entre le meublé et la location nue.
Un logement, un régime. Si vous possédez un appartement loué vide et un studio meublé, vous déclarez les deux séparément, chacun selon ses propres règles. Il n'existe aucune déclaration unique regroupant les deux.
Deuxième question : micro-foncier ou régime réel ?
Le micro-foncier
Il s'applique de plein droit si vos revenus fonciers bruts annuels ne dépassent pas 15 000 €, toutes locations nues confondues, et si aucun de vos biens ne relève d'un régime particulier.
Son fonctionnement est simple : vous portez le montant brut de vos loyers sur votre déclaration principale, et l'administration applique un abattement forfaitaire de 30 %. Aucun formulaire annexe, aucun justificatif, aucune charge à détailler.
Cet abattement est censé couvrir l'ensemble de vos charges. C'est tout l'enjeu du choix : si vos charges réelles dépassent 30 % de vos loyers, le micro-foncier vous fait payer trop d'impôt.
Le régime réel
Il devient obligatoire au-delà de 15 000 € de loyers bruts. En dessous, vous pouvez l'choisir sur option.
Vous déduisez alors vos charges pour leur montant réel, ce qui suppose de les justifier et de remplir une 2044. Le calcul est plus long, mais souvent nettement plus favorable.
L'option pour le réel vous engage. Elle vaut pour l'année en cours et les deux suivantes, avant reconduction tacite. Ne l'exercez pas pour une seule année de travaux sans avoir regardé les deux années qui suivent.
Comment savoir lequel vous convient
Faites l'addition de vos charges déductibles de l'année, puis comparez-la à 30 % de vos loyers bruts.
Le réel est presque toujours gagnant dans quatre situations : vous remboursez un emprunt, vous avez réalisé des travaux, votre taxe foncière est élevée, ou votre logement est en copropriété avec des charges importantes. Le micro-foncier garde l'avantage pour un bien ancien, sans crédit et sans travaux.
Troisième question : 2044 ou 2044-SPE ?
La 2044 est la déclaration de droit commun des revenus fonciers au régime réel. C'est celle que remplissent la grande majorité des bailleurs.
La 2044-SPE, dite spéciale, concerne les situations particulières. Elle s'adresse notamment aux propriétaires :
- d'immeubles bénéficiant d'un dispositif de déduction spécifique au titre d'un engagement de location ;
- d'immeubles classés ou inscrits monuments historiques ;
- d'immeubles situés dans certains secteurs protégés ouvrant droit à un traitement particulier ;
- de biens détenus en nue-propriété, ou relevant d'un régime d'amortissement.
Deux conséquences pratiques méritent d'être retenues.
La 2044-SPE remplace la 2044, elle ne s'y ajoute pas. Si un seul de vos biens vous y oblige, vous déclarez l'ensemble de vos revenus fonciers sur la 2044-SPE.
Un dispositif particulier ferme généralement l'accès au micro-foncier, même si vos loyers restent sous 15 000 €. Vérifiez ce point avant de vous en remettre au régime simplifié.
En cas de doute, la notice tranche. Chaque formulaire est accompagné d'une notice qui énumère les cas relevant de la 2044-SPE. Si aucun ne vous correspond, la 2044 est votre formulaire.
Ce que vous déclarez sur la 2044
Les recettes
Vous portez les loyers encaissés dans l'année, hors charges. Un loyer de décembre encaissé en janvier appartient à l'année suivante : c'est la date d'encaissement qui compte, pas celle de l'échéance.
S'y ajoutent les recettes accessoires, et les provisions pour charges que vous avez perçues.
Les charges déductibles
Les principales sont les suivantes :
- les travaux d'entretien, de réparation et d'amélioration ;
- les intérêts d'emprunt et les frais qui s'y rattachent ;
- la taxe foncière, hors part récupérable auprès du locataire ;
- les primes d'assurance ;
- les frais de gestion et les honoraires ;
- les provisions pour charges de copropriété versées dans l'année.
Deux pièges reviennent chaque année.
Les travaux de construction, de reconstruction et d'agrandissement ne sont pas déductibles. La frontière avec l'amélioration se joue sur la modification de la structure ou de la surface : refaire une salle de bains est déductible, ajouter une pièce ne l'est pas.
Les provisions de copropriété se régularisent l'année suivante. Vous déduisez les provisions versées, puis vous réintégrez la part non déductible une fois le décompte du syndic connu.
Le cas de la taxe d'ordures ménagères
Vous déduisez votre taxe foncière, mais pas la part correspondant à l'enlèvement des ordures ménagères, puisque celle-ci est récupérable auprès de votre locataire. Retirez-la du montant que vous portez en charge.
À l'inverse, les charges récupérables que vous n'avez pas pu récupérer au départ d'un locataire se déduisent, sur une ligne distincte.
Le déficit foncier
Quand vos charges dépassent vos loyers, vous constatez un déficit. Son traitement obéit à deux règles.
La part du déficit qui ne provient pas des intérêts d'emprunt s'impute sur votre revenu global, dans la limite annuelle prévue par la loi — 10 700 € dans le cas général. C'est ce mécanisme qui rend une année de travaux si intéressante : elle réduit l'impôt sur l'ensemble de vos revenus, pas seulement sur vos loyers.
La part provenant des intérêts d'emprunt, elle, ne s'impute que sur vos revenus fonciers, des années suivantes le cas échéant.
L'excédent non imputé reste reportable sur vos revenus fonciers des dix années suivantes.
Imputer un déficit vous engage à louer. L'imputation sur le revenu global suppose de continuer à louer le bien pendant les années qui suivent. Une remise en vente ou une reprise pour usage personnel trop rapide peut entraîner la remise en cause de l'avantage. Vérifiez la durée d'engagement en vigueur avant de vendre.
Des règles particulières existent par ailleurs pour certains travaux de rénovation énergétique. Elles évoluent d'une loi de finances à l'autre : vérifiez les conditions applicables à l'année concernée avant de compter dessus.
Les erreurs qui coûtent le plus cher
- Rester au micro-foncier par habitude. Refaites le calcul chaque année : une année de travaux change complètement la réponse.
- Déduire la taxe foncière en entier, part ordures ménagères comprise, alors qu'elle est récupérable.
- Déduire des travaux d'agrandissement, non déductibles quel que soit leur montant.
- Oublier la régularisation des provisions de copropriété l'année suivante.
- Déclarer un loyer non encaissé. Un impayé ne se déclare pas : vous ne payez pas d'impôt sur un loyer que vous n'avez jamais reçu.
- Remplir une 2044 alors qu'un bien impose la 2044-SPE, ce qui invalide l'avantage attaché au dispositif.
Préparer sa déclaration sans y passer le week-end
La difficulté n'est jamais le formulaire : c'est de retrouver, en avril, les factures de l'année précédente et le total des loyers réellement encaissés par bien.
Quatre éléments suffisent, à condition de les avoir notés au fil de l'eau :
- les loyers encaissés, mois par mois et logement par logement ;
- les dépenses, classées par nature ;
- les avis de taxe foncière, avec la part ordures ménagères identifiée ;
- les décomptes de charges du syndic.
Notre guide de la déclaration des revenus fonciers détaille ensuite le remplissage ligne par ligne.
Un outil de gestion locative récapitule ces montants par bien et par année, et compare votre résultat réel à ce que donnerait le régime micro. C'est une aide à la préparation : la déclaration, elle, reste à faire sur le site des impôts.
Questions fréquentes
Quelle différence entre la 2044 et la 2044-SPE ?
La 2044 est la déclaration de droit commun des revenus fonciers au régime réel. La 2044-SPE concerne les situations particulières : dispositifs de déduction spécifique, monuments historiques, nue-propriété, régimes d'amortissement. Elle remplace la 2044.
Dois-je remplir une 2044 si je suis au micro-foncier ?
Non. Au micro-foncier, vous portez le montant brut de vos loyers sur votre déclaration principale et l'abattement de 30 % est appliqué automatiquement. Aucun formulaire annexe n'est requis.
À partir de quel montant la 2044 devient-elle obligatoire ?
Au-delà de 15 000 € de revenus fonciers bruts annuels, toutes locations nues confondues. En dessous, vous relevez du micro-foncier, sauf option pour le régime réel ou présence d'un dispositif particulier.
Puis-je passer du micro-foncier au réel ?
Oui, sur option. Elle vaut pour l'année en cours et les deux suivantes, puis se reconduit tacitement. Calculez l'effet sur les trois années, pas seulement sur l'année de travaux.
La location meublée se déclare-t-elle sur la 2044 ?
Non. Les loyers d'une location meublée relèvent des bénéfices industriels et commerciaux, avec leurs propres régimes et formulaires. La 2044 ne concerne que la location nue.
Les travaux sont-ils tous déductibles ?
Non. L'entretien, la réparation et l'amélioration le sont. La construction, la reconstruction et l'agrandissement ne le sont pas, quel que soit leur montant.
Dois-je déclarer un loyer impayé ?
Non. Seuls les loyers effectivement encaissés dans l'année sont imposables. Un impayé ne se déclare pas, et les frais engagés pour le recouvrer sont déductibles.
Et si je possède plusieurs biens dans des situations différentes ?
Vous les déclarez sur un même formulaire, bien par bien. Si l'un d'eux relève d'un cas spécial, l'ensemble bascule sur la 2044-SPE.
Ce qu'il faut retenir
Vide ou meublé, puis 15 000 € ou non, puis dispositif particulier ou non : trois questions dans cet ordre, et votre formulaire est déterminé. La 2044 couvre la situation la plus courante, la 2044-SPE les cas particuliers, et le micro-foncier dispense de tout formulaire annexe.
Reste le vrai travail, qui ne se fait pas en avril mais toute l'année : savoir ce que chaque logement a encaissé et coûté. Un bailleur qui tient ce compte au fil des mois remplit sa 2044 en une heure ; les autres y passent un week-end à chercher des factures.
Gérez votre location sans effort avec Gomaloc
- Bail, quittances et état des lieux automatisés
- 14 jours d’essai gratuit, sans engagement
- Rien n’est prélevé pendant l’essai
Gomaloc réunit les loyers encaissés, les dépenses et les documents de chaque logement, année par année, et vous montre ce que donnerait le régime micro face à votre résultat réel. Créez votre compte Gomaloc pour aborder la prochaine déclaration avec les chiffres déjà rassemblés.
Une question sur cet article ?